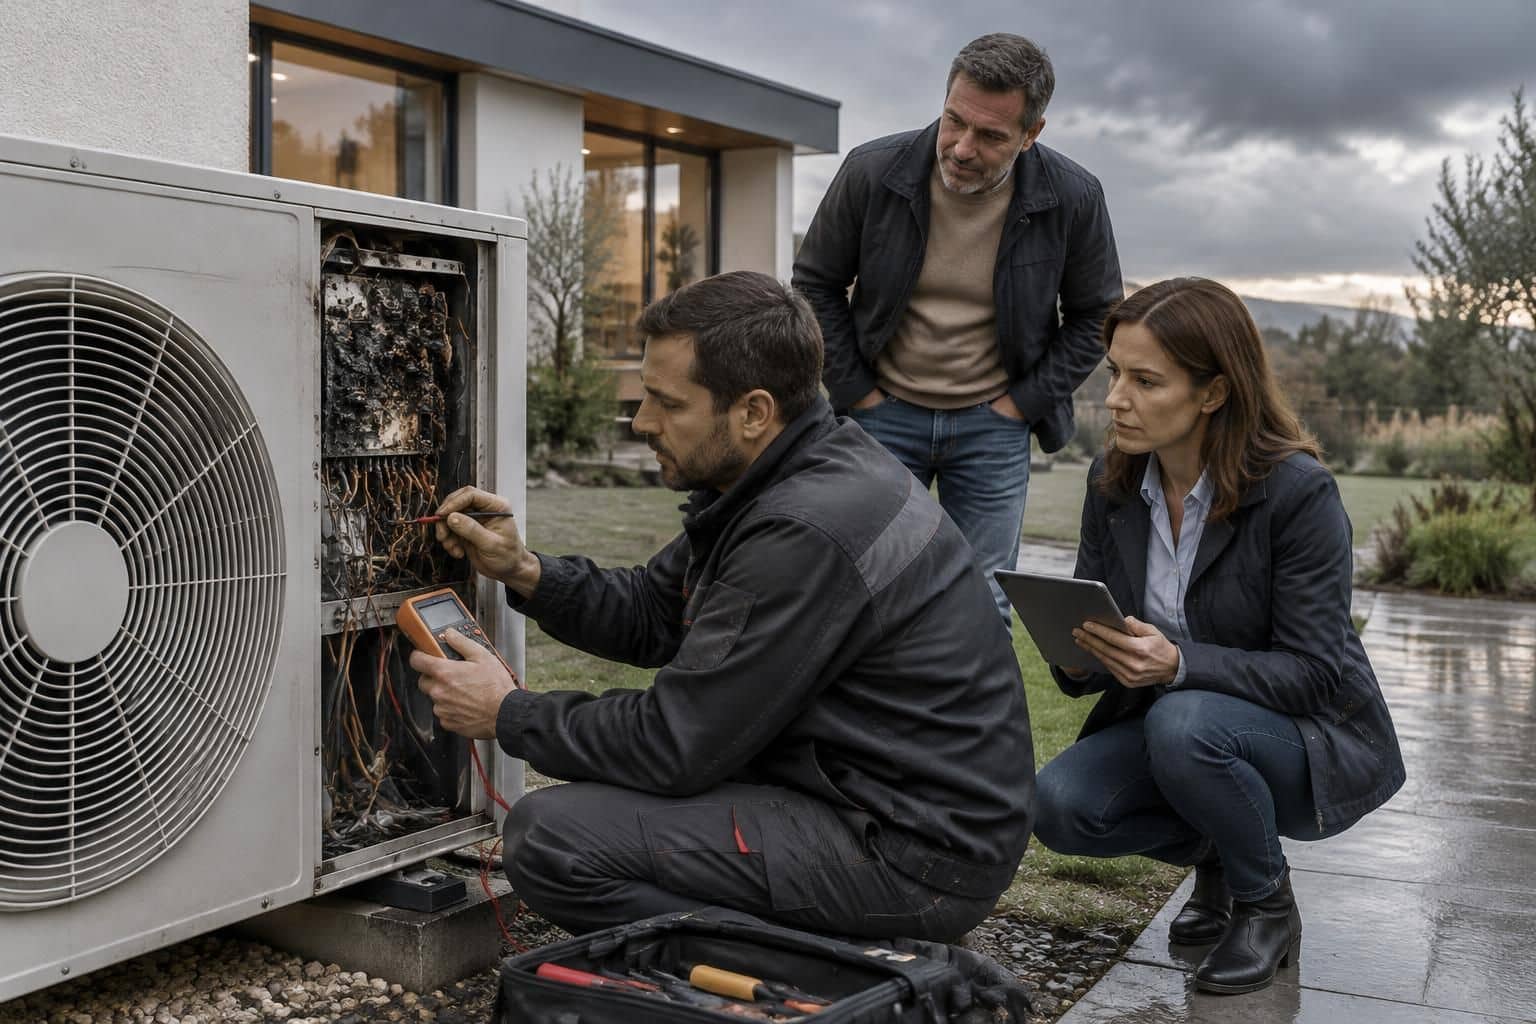
Une pompe à chaleur qui s’arrête après un orage ne donne pas automatiquement droit à une indemnisation. Pour obtenir une prise en charge, il faut établir l’origine de la panne, vérifier que l’équipement entre dans le périmètre de l’assurance habitation et documenter les dépenses nécessaires à sa remise en service. Une carte électronique détruite, un compresseur hors d’usage ou une alimentation défaillante peuvent représenter des coûts très différents, avec des règles de remboursement propres à chaque contrat.
Le dossier se joue souvent dès les premières heures : mise en sécurité, conservation des composants, diagnostic technique et déclaration à l’assureur. La garantie dommages électriques, lorsqu’elle est souscrite et applicable, constitue généralement le premier levier de prise en charge. Le parcours de Claire, propriétaire d’une maison chauffée par un équipement air-eau, permet de suivre concrètement les étapes, depuis la découverte du dommage jusqu’à la discussion sur le montant versé.
Pompe à chaleur et surtension électrique : identifier la cause du dommage
Pourquoi une anomalie électrique peut détruire certains composants

Une pompe à chaleur associe des éléments mécaniques et des composants électroniques sensibles. Sa carte de commande, son alimentation et son module de puissance peuvent être détériorés lorsqu’une tension anormalement élevée atteint l’installation, même si le reste du logement semble fonctionner normalement.
Cette anomalie peut accompagner un phénomène orageux, résulter d’un incident sur le réseau de distribution ou provenir d’un défaut de l’installation intérieure. Une rupture du conducteur neutre, dans certaines configurations, peut notamment exposer les appareils à des tensions dangereuses.
Une coupure de courant n’est toutefois pas, à elle seule, la preuve d’une surtension électrique. L’arrêt du chauffage peut aussi révéler un défaut préexistant, une pièce usée ou une panne sans rapport avec l’alimentation du logement.
Chez Claire, l’unité extérieure ne redémarre plus après une soirée orageuse. Le routeur internet et le portail motorisé sont également tombés en panne : cette simultanéité constitue un indice utile, mais elle ne remplace pas un diagnostic.
Faire établir un diagnostic technique exploitable par l’assurance
Le professionnel doit rechercher les composants atteints et expliquer ce que ses observations permettent de conclure. Un rapport indiquant seulement « appareil en panne après orage » apporte moins d’éléments qu’un document décrivant les mesures effectuées, les traces constatées et les causes envisagées.
Il est utile de demander la référence exacte de l’appareil, son numéro de série, les codes d’erreur relevés et l’identification des pièces défectueuses. Le technicien peut également préciser si les détériorations sont compatibles avec une perturbation électrique et distinguer cette hypothèse d’une usure normale.
Cette distinction influence directement l’examen du dossier. Une protection peut couvrir un dommage électrique accidentel tout en excluant la dégradation progressive ou certaines pannes internes, selon les définitions contractuelles.
Le réparateur ne décide cependant pas de la couverture. Son rôle consiste à décrire et à expliquer les faits techniques ; l’assureur apprécie ensuite leur correspondance avec les garanties, sous réserve d’une éventuelle contestation.
Mettre l’installation en sécurité sans faire disparaître les preuves
Si une odeur de brûlé, un échauffement ou des déclenchements répétés apparaissent, la priorité reste la sécurité. Il faut éviter les tentatives successives de remise sous tension et faire intervenir un professionnel lorsque l’état de l’installation le nécessite.
Avant toute manipulation, Claire photographie l’écran de contrôle, les messages affichés et les autres appareils touchés. Elle note l’heure approximative de l’incident et conserve les notifications d’une éventuelle interruption du réseau, sans présenter ces dernières comme une preuve suffisante de responsabilité.
Lorsque des pièces doivent être retirées, leur conservation facilite les vérifications ultérieures. Le devis et le compte rendu doivent également distinguer le diagnostic, la mise en sécurité et les travaux de remise en état.
Une intervention urgente peut être indispensable pour supprimer un danger ou éviter une aggravation. Dans ce cas, les photographies prises avant travaux, les pièces conservées et une facture détaillée permettent de mieux justifier la décision.
La première étape consiste donc à transformer une panne supposée en événement techniquement documenté : c’est sur cette base que la lecture du contrat prend tout son sens.
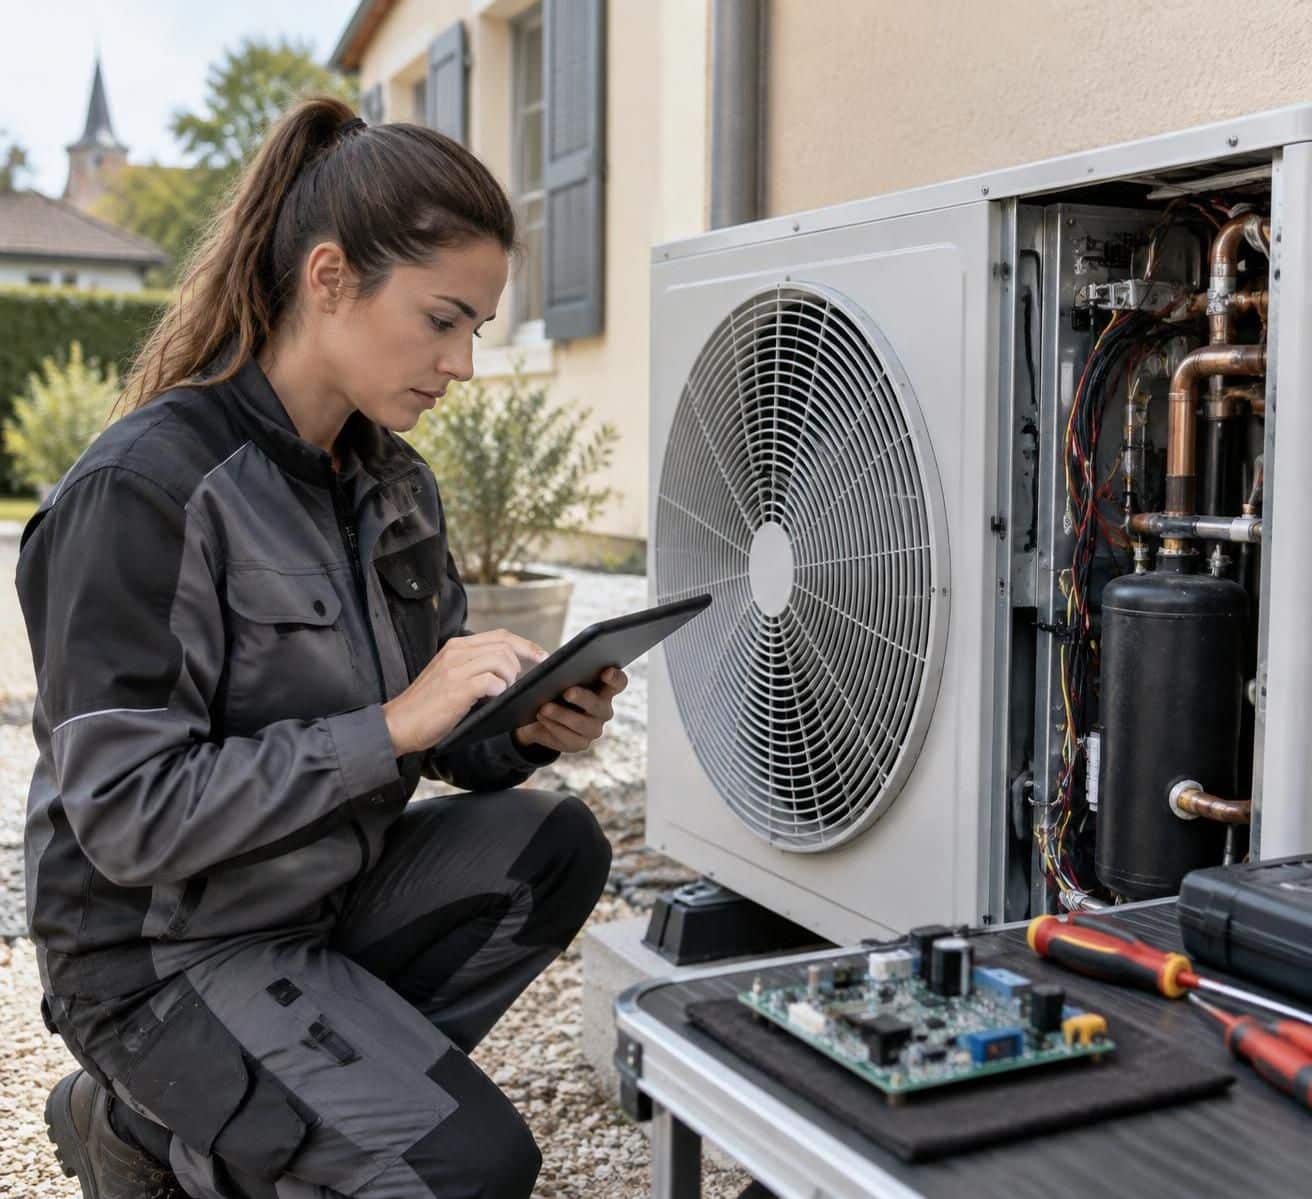
Assurance habitation : vérifier la garantie dommages électriques applicable
Une protection qui dépend des clauses souscrites
L’assurance habitation ne couvre pas nécessairement toutes les défaillances d’un équipement de chauffage. Il faut consulter les conditions particulières, qui identifient les garanties choisies, puis les conditions générales, qui précisent leur fonctionnement, leurs exclusions et leurs limites.
La garantie dommages électriques peut être incluse dans une formule ou proposée en option. Son intitulé ne suffit pas à connaître son étendue : certains contrats distinguent les appareils domestiques, les installations fixes et les équipements techniques attachés au bâtiment.
Cette classification est importante pour une pompe à chaleur. Une unité extérieure, un module hydraulique et leur régulation peuvent relever d’un ensemble immobilier assuré, mais il faut vérifier leur traitement dans le contrat plutôt que déduire leur couverture de celle du réfrigérateur ou du téléviseur.
Claire découvre ainsi que sa protection vise les installations fixes de chauffage. Elle vérifie également que son équipement et ses caractéristiques ont été correctement déclarés lorsque cela était demandé, notamment après les travaux ayant modifié le système de chauffage de la maison.
Comprendre les exclusions, les limites d’âge et les obligations
Les clauses peuvent prévoir une limite d’ancienneté, un plafond spécifique ou une indemnisation réduite selon l’âge du matériel. D’autres distinguent les effets directs de la foudre, les perturbations du réseau et les défaillances prenant naissance dans l’appareil lui-même.
Un refus doit être examiné à partir du texte exact invoqué et des circonstances constatées. Les exclusions doivent notamment répondre aux exigences légales qui leur sont applicables ; une formule générale employée dans un courrier ne dispense pas d’identifier la clause concernée.
L’entretien mérite aussi une lecture précise. Une maintenance insuffisante peut être discutée lorsqu’elle intervient dans le dommage ou qu’une stipulation valable prévoit des conséquences particulières, mais l’absence d’un justificatif ne permet pas de présumer que toute panne électrique est exclue.
Le même raisonnement vaut pour les protections contre les surtensions. L’absence de parafoudre ne signifie pas automatiquement que l’assuré perd ses droits : il faut examiner les obligations applicables à l’installation et les dispositions du contrat.
Repérer les garanties complémentaires et le bon interlocuteur
Une assistance peut financer une intervention d’urgence sans prendre en charge toutes les pièces. À l’inverse, la couverture du dommage matériel n’implique pas nécessairement le remboursement d’un chauffage provisoire, de l’hébergement ou des surconsommations.
Les dépenses annexes doivent donc être vérifiées séparément. Claire demande une confirmation écrite avant de louer des radiateurs électriques pour plusieurs semaines, afin de connaître les justificatifs exigés et le plafond éventuellement applicable.
Pour un logement loué, il faut aussi déterminer à qui appartient l’installation et quel contrat couvre le bâtiment. Le locataire prévient rapidement le bailleur ; son propre assureur peut intervenir sur d’autres biens ou responsabilités, sans être nécessairement celui qui indemnisera le générateur de chauffage.
En copropriété, la répartition entre équipement privatif et installation commune modifie également les démarches. Le règlement, les contrats et la configuration technique permettent d’identifier les interlocuteurs, éventuellement avec l’aide du syndic.
Enfin, un incident attribuable au réseau peut ouvrir une autre voie de réclamation, distincte de la couverture contractuelle du logement. Il reste prudent de déclarer le sinistre à son assureur sans attendre l’issue de cette recherche de responsabilité.
Le bon contrat est celui qui couvre le bien concerné, contre la cause retenue et dans les limites prévues : ces trois points guident ensuite une déclaration précise.
Déclaration de sinistre : constituer un dossier de remboursement solide
Respecter le délai et décrire les faits sans surinterprétation
La déclaration de sinistre doit être adressée à l’assureur dans le délai prévu au contrat. Pour ce type d’événement, le délai contractuel ne peut en principe pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre, conformément au Code des assurances.
Il ne faut pas attendre de disposer de toutes les factures pour prévenir la compagnie. Une première transmission permet de signaler l’événement, puis le dossier peut être complété par le rapport du chauffagiste, les devis et les justificatifs complémentaires.
Claire décrit les faits dans l’ordre : interruption constatée en soirée, affichage d’un code d’erreur le lendemain, panne simultanée de deux autres équipements, puis intervention technique. Elle distingue les éléments observés de l’hypothèse de surtension, qui reste à étayer.
Cette rédaction évite une difficulté fréquente : affirmer d’emblée qu’un opérateur est responsable alors qu’aucune vérification n’a encore été menée. La précision factuelle est plus utile qu’une qualification définitive prématurée.
Rassembler les justificatifs qui établissent le dommage et sa valeur
Le dossier doit permettre de répondre à trois questions : quel événement s’est produit, quel matériel a été endommagé et quel coût représente sa remise en état ? Les pièces demandées varient, mais certains documents facilitent presque toujours l’instruction.
- La facture d’achat et de pose, ou d’autres justificatifs permettant d’établir la propriété, l’ancienneté et les caractéristiques de l’équipement.
- Les photographies et les codes d’erreur, datés lorsque cela est possible, accompagnés d’une chronologie des constatations.
- Le rapport technique, avec les composants atteints, les contrôles réalisés et l’analyse de la cause probable.
- Le devis détaillé, séparant déplacement, diagnostic, pièces, main-d’œuvre et éventuels travaux annexes.
- Les documents d’entretien et les factures urgentes, utiles pour expliquer l’état antérieur et les mesures conservatoires prises.
Une facture d’origine égarée ne ferme pas nécessairement toute possibilité de remboursement. Un duplicata demandé à l’installateur, des références de mise en service ou d’autres justificatifs peuvent aider, sous réserve de leur valeur probante et des demandes de l’assureur.
Il faut également garder une copie de chaque envoi. L’espace client, le courrier ou l’adresse électronique indiquée par la compagnie permettent de conserver une trace de la date et du contenu des échanges.
Obtenir les consignes avant une intervention définitive
Peut-on faire réparer immédiatement ? Lorsque la sécurité n’impose pas une action urgente, mieux vaut demander si une visite d’expert ou un accord préalable est nécessaire avant de remplacer une pièce importante.
Une remise en état trop rapide peut compliquer la vérification de la cause et du montant. Cela ne signifie pas que tout travail préalable supprime automatiquement le droit à indemnisation, mais la conservation des preuves devient alors déterminante.
Claire transmet donc le devis avant de commander la carte électronique. Elle demande si le diagnostic est remboursable, si le réparateur peut intervenir sans nouvelle visite et combien de temps les composants retirés doivent être gardés.
Elle sépare aussi les dépenses indispensables des améliorations envisagées. Le remplacement d’un dispositif endommagé n’a pas le même objet que l’ajout d’une commande connectée ou une modification de confort souhaitée depuis longtemps.
Enfin, toute avance ou prise en charge directe doit être confirmée selon les modalités prévues. Une conversation téléphonique utile gagne à être suivie d’un message récapitulatif, particulièrement lorsque les travaux représentent plusieurs milliers d’euros.
Un dossier complet ne garantit pas une réponse favorable, mais il permet de discuter sur des faits vérifiables, notamment lorsqu’une expertise devient nécessaire.
Expertise d’assurance : comment se décide la réparation ou le remplacement ?
Le rôle de l’expert dans l’analyse du sinistre
L’expertise d’assurance n’est pas systématique. Selon le montant annoncé, les documents fournis et les interrogations techniques, l’assureur peut traiter la demande sur pièces, organiser un examen à distance ou missionner un professionnel sur place.
L’expert cherche notamment à apprécier la réalité des détériorations, leur origine et le coût de remise en état. Il peut examiner l’installation, consulter le diagnostic du réparateur et demander des précisions sur d’autres appareils touchés au même moment.
L’expert apporte une analyse technique ; l’assureur prend position sur la prise en charge au regard du contrat. Cette distinction aide à comprendre pourquoi un devis accepté techniquement ne correspond pas toujours au montant finalement proposé.
Claire prépare la visite en réunissant les documents plutôt qu’en démontant davantage son appareil. Elle signale aussi une réparation antérieure sur la régulation, car cet historique peut aider à distinguer un défaut ancien du dommage déclaré.
Quand une réparation suffit à rétablir le chauffage
Si seule une carte est détruite et que les autres organes fonctionnent correctement, son remplacement peut suffire. L’objectif est alors de rendre au système son fonctionnement antérieur, sans financer automatiquement un équipement neuf complet.
Le devis doit toutefois tenir compte des contrôles nécessaires après intervention. Remplacer une pièce visible sans vérifier l’alimentation ou le module associé peut conduire à une nouvelle panne et laisser subsister la cause initiale.
Dans le cas de Claire, le premier chiffrage porte sur la carte de commande. Le réparateur ajoute des mesures montrant que le compresseur et le module de puissance ne présentent pas d’anomalie détectée, ce qui rend l’option de remise en état plus argumentée.
Il faut aussi distinguer la garantie commerciale d’une pièce neuve de la couverture du sinistre initial. Ces mécanismes n’ont ni le même objet ni nécessairement le même interlocuteur.
Quand un remplacement complet peut être justifié
La question de la réparation ou remplacement se pose différemment lorsque plusieurs organes coûteux sont atteints. Elle se pose également si la pièce indispensable n’est plus disponible ou si une solution partielle ne permet pas un fonctionnement fiable.
Un devis global doit alors expliquer pourquoi une intervention ciblée est impossible ou disproportionnée. Une simple proposition commerciale pour un modèle neuf ne démontre pas, à elle seule, que l’ancien appareil est irréparable.
Le professionnel peut documenter l’indisponibilité d’une référence, présenter les coûts comparés et préciser les contraintes de compatibilité. Sur une installation air-eau, le remplacement d’une unité extérieure ne permet pas toujours de conserver tous les éléments intérieurs sans adaptation.
Ces travaux annexes doivent être détaillés. Certains correspondent à des nécessités techniques directement liées à la remise en service ; d’autres relèvent d’une modernisation qui peut rester à la charge du propriétaire selon les garanties.
Si Claire conteste l’analyse, elle peut demander les motifs techniques retenus et la communication des éléments du rapport utiles à la compréhension de l’offre. Un second avis argumenté est généralement plus efficace qu’un désaccord fondé uniquement sur le prix du matériel neuf.
Une contre-expertise peut être envisagée, avec des honoraires parfois couverts par une garantie spécifique. Avant de la commander, il convient de vérifier les conditions de cette protection et la procédure de désaccord prévue.
Le remplacement intégral se défend par une nécessité démontrée, pas seulement par la gravité apparente de la panne ; reste ensuite à comprendre comment cette solution est chiffrée.
Calcul de l’indemnisation : vétusté, franchise d’assurance et recours
Passer du devis au montant réellement versé
Le montant de l’indemnisation ne correspond pas nécessairement au total facturé par l’installateur. Il dépend de la dépense retenue, du mode d’évaluation prévu, du plafond applicable, d’une éventuelle vétusté et de la franchise d’assurance.
La franchise représente la part du dommage qui reste contractuellement à la charge de l’assuré. Elle peut être forfaitaire ou calculée selon d’autres modalités, parfois avec un minimum ou un maximum : seul le contrat permet de connaître la règle pertinente.
La vétusté traduit, dans les conditions prévues, la dépréciation liée notamment à l’âge du matériel. Certains contrats prévoient une indemnisation en valeur à neuf ou un complément différé, souvent conditionné à un remplacement effectif dans un délai donné.
Il faut donc demander un décompte lisible. Celui-ci doit permettre de comprendre la base retenue, les postes écartés et l’ordre d’application des différentes limites, plutôt que présenter seulement une somme finale.
Exemple chiffré pour une pompe à chaleur endommagée
Supposons que le remplacement soit justifié et que la dépense admise atteigne 8 000 euros. Dans l’exemple suivant, le contrat prévoit une déduction pour vétusté de 20 %, une franchise de 250 euros et un plafond qui ne limite pas ce dossier.
| Élément du calcul | Montant illustratif | Portée |
|---|---|---|
| Dépense retenue | 8 000 € | Coût accepté pour remettre l’installation en service |
| Vétusté de 20 % | − 1 600 € | Déduction supposée dans cet exemple |
| Base après vétusté | 6 400 € | Montant avant application de la franchise |
| Franchise | − 250 € | Somme restant à la charge de l’assuré |
| Versement calculé | 6 150 € | Hors éventuel complément contractuel |
Ces chiffres illustrent un mécanisme et non un barème universel. Si le contrat permet de récupérer tout ou partie de la vétusté sur présentation d’une facture, un second paiement peut intervenir selon les conditions fixées.
À l’inverse, un plafond inférieur au coût admis ou des travaux non couverts augmentent le reste à charge. Les frais de recherche de panne, de déplacement et de chauffage temporaire doivent être examinés séparément lorsqu’ils relèvent de limites particulières.
Contester une offre ou rechercher la responsabilité d’un tiers
Face à une proposition insuffisamment expliquée, Claire demande d’abord le détail du calcul et la justification des réductions. Elle peut ensuite transmettre des observations précises, par exemple une facture établissant un âge inférieur à celui retenu ou une attestation sur l’indisponibilité d’une pièce.
Si le désaccord persiste, une réclamation écrite au service compétent formalise la contestation. Le recours au médiateur indiqué dans les documents contractuels peut ensuite être envisagé, dans le respect des conditions de saisine et sans laisser expirer les délais applicables à une action.
Une responsabilité extérieure mérite aussi d’être étudiée lorsqu’un incident du réseau est documenté. La demande auprès du gestionnaire suppose d’étayer l’événement, le préjudice et le lien entre les deux ; une panne collective ne démontre pas automatiquement tous ces éléments.
Après paiement, l’assureur peut exercer un recours subrogatoire contre un responsable dans les conditions légales. L’assuré ne peut pas recevoir deux remboursements pour le même préjudice, mais il peut se renseigner sur le traitement des sommes demeurées à sa charge.
Les actions dérivant du contrat d’assurance sont en principe soumises à une prescription de deux ans, avec des règles de départ, d’interruption et des exceptions à examiner selon le dossier. Il est donc préférable de formaliser rapidement tout désaccord plutôt que de multiplier les échanges informels.
Le montant pertinent est celui dont chaque déduction peut être expliquée et vérifiée, à partir du contrat, des preuves techniques et des dépenses effectivement admises.
Une pompe à chaleur en panne après un orage est-elle automatiquement indemnisée ?
Non. Il faut établir que la panne correspond à un événement couvert, vérifier que l’équipement entre dans le périmètre du contrat et justifier les dommages. La proximité d’un orage constitue un indice, mais pas une preuve technique suffisante à elle seule.
Peut-on réparer avant le passage de l’expert ?
Les mesures indispensables à la sécurité ou destinées à éviter une aggravation doivent être prises sans attendre. Pour les travaux définitifs non urgents, demandez les consignes de l’assureur, photographiez les dommages et conservez les composants retirés afin de préserver les preuves.
L’absence de parafoudre entraîne-t-elle un refus de remboursement ?
Pas automatiquement. Il faut examiner les obligations applicables à l’installation, les clauses du contrat et les circonstances du sinistre. Toute réduction ou exclusion doit reposer sur un fondement applicable au dossier.
Le chauffage provisoire est-il remboursé pendant la réparation ?
Seulement si une garantie ou une assistance applicable le prévoit, dans ses limites et conditions. Avant de louer du matériel, demandez une confirmation sur les dépenses admises, les plafonds et les justificatifs nécessaires.
Qui contacter si une surtension semble provenir du réseau public ?
Déclarez rapidement le sinistre à votre assureur et signalez l’incident au gestionnaire du réseau. Conservez le diagnostic, la chronologie et les éléments concernant d’autres appareils touchés, car la responsabilité et le lien avec les dommages doivent être établis.